Felleskostnader – hva får du egentlig for pengene?
Hva om noen andre tok seg av bygningsforsikringen, planla det store vedlikeholdet, fulgte opp leverandørene og sørget for snørydding – samtidig som du fortsatt eier din egen bolig? Det er noe av styrken ved å bo i borettslag. Camilla forklarer hva du egentlig får igjen for felleskostnadene – og hvorfor det kan være både enkelt og trygt å eie sammen.
– Jeg tror mange først og fremst ser på størrelsen på felleskostnadene. Da er det lett å tenke at lave felleskostnader automatisk er bra. Men egentlig bør du snu litt på spørsmålet og se på hva som faktisk er inkludert, sier Camilla Larsen Thomassen hos KBBL.
Hun trekker fram dette som en av styrkene ved borettslagsmodellen: Mange av kostnadene og oppgavene som følger med det å eie bolig, blir håndtert i fellesskap.
Mange utgifter samlet på ett sted
Hva som inngår i felleskostnadene varierer fra borettslag til borettslag. De kan blant annet dekke:
- kommunale avgifter
- bygningsforsikring
- strøm til fellesarealer
- renhold og drift av fellesarealer
- snørydding og annet utvendig vedlikehold
- TV og bredbånd
- vaktmestertjenester
- service og kontroll av tekniske anlegg
- forretningsførsel og revisjon
- sparing til framtidig vedlikehold
- renter og avdrag på borettslagets fellesgjeld
– Dette er viktig å ha med seg når man sammenligner en borettslagsbolig med for eksempel en enebolig. Mange av kostnadene har du uansett. Forskjellen er at i en enebolig får du gjerne regningene enkeltvis og må organisere mye selv. I borettslaget blir mye håndtert for deg gjennom fellesskapet, forklarer Camilla.

Noen må også tenke på taket
Det er lett å tenke på strøm, forsikring og kommunale avgifter når man regner på hva det koster å eie en bolig. Men de store vedlikeholdsoppgavene er minst like viktige å ha med i regnestykket.
Et tak varer ikke evig. Fasaden må vedlikeholdes. Vinduer må skiftes, og drenering, uteområder, ventilasjon og andre tekniske anlegg trenger både ettersyn og oppgraderinger.
– Eier du en enebolig, er det du som må følge med på dette, planlegge arbeidene, hente inn tilbud og betale når regningen kommer. I et borettslag løser man disse oppgavene sammen, sier hun.
For borettslaget handler det derfor ikke bare om dagens utgifter, men også om å planlegge for det som kommer.
– Gode vedlikeholdsplaner gjør at vi kan se behovene flere år fram i tid. Da kan borettslaget prioritere tiltak og planlegge hvordan de skal finansieres. Det gir et bedre grunnlag for en forutsigbar boligøkonomi.
Og hva med fellesgjelden?
Fellesgjeld er en annen del av borettslagsøkonomien som boligkjøpere bør sette seg inn i.
Mange borettslag har lån som enten stammer fra da boligene ble bygget, eller som er tatt opp senere for å finansiere større rehabiliteringer og investeringer.
Renter og avdrag på disse lånene betales normalt gjennom felleskostnadene.
– Når du vurderer en borettslagsbolig, bør du derfor ikke bare se på kjøpesummen. Se på totalprisen, altså kjøpesummen og din andel av fellesgjelden samlet. Fellesgjelden er en del av finansieringen av boligen, på samme måte som ditt private boliglån, forklarer Camilla.
Hun understreker at fellesgjeld i seg selv ikke trenger å være negativt.
– Det interessante er hvor stor gjelden er, hva pengene er brukt til, hvilke betingelser borettslaget har og hvordan lånet påvirker felleskostnadene både i dag og framover. Vår avtale med banken gjør at borettslaget mest sannsynlig har en lavere rente på fellesgjelden enn hva du får på ditt private lån.

Camillas tips: Dette bør du sjekke før du kjøper
1. Hva er inkludert i felleskostnadene?
Sjekk hvilke løpende utgifter som allerede er dekket. Bredbånd, kommunale avgifter, forsikring eller andre tjenester kan for eksempel være inkludert.
2. Hvor stor er fellesgjelden?
Se på boligens totalpris, altså kjøpesum og din andel av fellesgjelden samlet. Se også på hvilke lånebetingelser borettslaget har.
3. Hva vet du om framtidig vedlikehold?
Er det planlagt større arbeider på tak, fasader, vinduer eller andre deler av bygningsmassen? En god vedlikeholdsplan sier mye om behovene framover.
4. Hvordan er økonomien i borettslaget?
Ta en titt på årsregnskapet og informasjonen fra borettslaget. God økonomistyring og langsiktig planlegging er viktig når større tiltak skal gjennomføres.
5. Ikke sammenlign bare månedsbeløpet
To borettslag kan ha svært forskjellige felleskostnader. Se på hva som er inkludert, hvor mye som går til renter og avdrag, og hvordan det er planlagt for framtidig vedlikehold.
Sammen kan man stå sterkere
Det er også en annen fordel ved å løse ting i fellesskap.
Når et borettslag kjøper tjenester, representerer det mange boliger. Forsikring, internett, vedlikehold, tekniske tjenester og andre avtaler kan dermed inngås samlet.
– Som enkeltperson skal du både finne leverandører, innhente tilbud og følge opp arbeidet. I borettslaget kan dette gjøres profesjonelt på vegne av alle. Det er også en viktig del av det du får gjennom felleskostnadene, sier Camilla.
For henne handler derfor borettslagsmodellen om mer enn kroner og øre.
– Det fine med borettslaget er at du eier din egen bolig, men samtidig er en del av et fellesskap som tar ansvar for eiendommen sammen. Du trenger ikke stå alene med alt fra vedlikeholdsplaner til store rehabiliteringsprosjekter.
Se på hele bildet
Camillas råd til boligkjøpere er derfor enkelt:
– Ikke stopp ved å spørre «Hvor høye er felleskostnadene?». Spør heller «Hva får jeg igjen for felleskostnadene?»
For lave felleskostnader er ikke nødvendigvis et kvalitetsstempel, akkurat som høyere felleskostnader ikke automatisk betyr at boligen er dyr å bo i.
Det viktige er å forstå hva som ligger bak tallene.
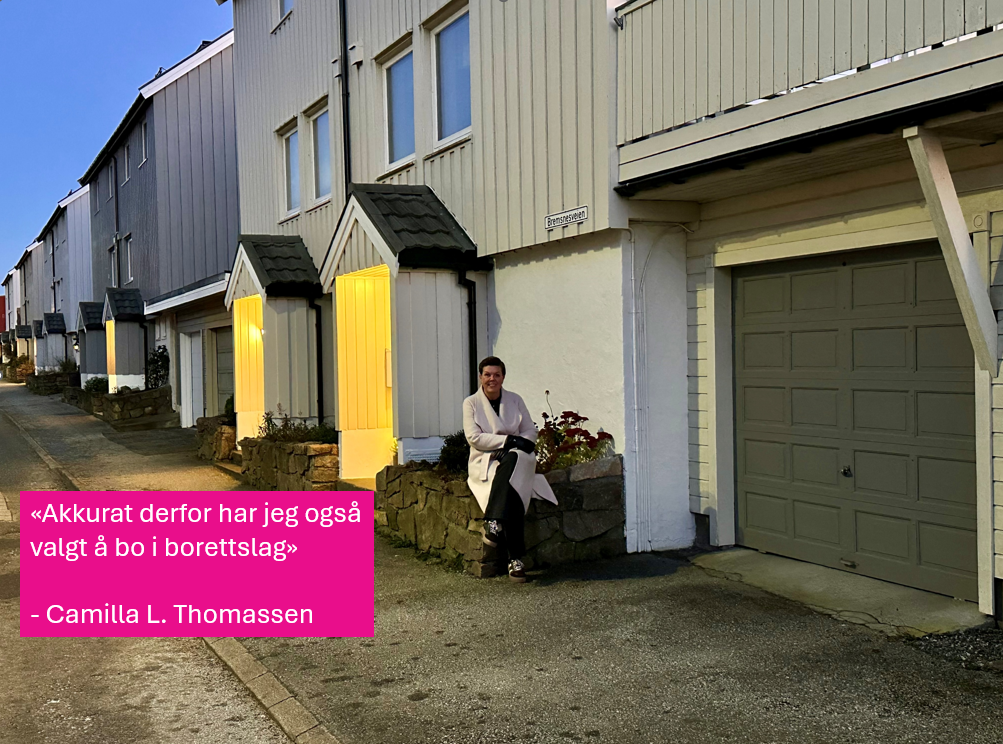
– Det er egentlig en ganske god beskrivelse av borettslagsmodellen, avslutter Camilla. Du eier selv – men du står ikke alene. Akkurat derfor har jeg også valgt å bo i borettslag.
